Bij private lease bouw je in de regel geen schadevrije jaren op, en je eigen jaren gebruik je er meestal niet. De allriskverzekering staat op naam van de leasemaatschappij, niet op die van jou, en de premie zit in het maandbedrag. Je eigen schadevrije jaren blijven dus liggen. Ze kunnen vervallen als je ze te lang niet gebruikt, en dat is het punt om op te letten.
In het kort
- De verzekering van een privateleaseauto staat op naam van de aanbieder. Je rijdt zonder eigen autoverzekering en zonder eigen no-claimkorting.
- Je eigen schadevrije jaren blijven bij de meeste aanbieders onaangeroerd, maar ze vervallen bij de meeste verzekeraars drie jaar nadat je eigen autoverzekering stopt.
- Sommige aanbieders leggen schadevrije jaren op verzoek vast in Roy-data of geven aan het eind van het contract een verklaring af. Of een verzekeraar die verklaring accepteert, bepaalt de verzekeraar zelf.
- Schade tijdens de lease kost je het eigen risico, maar geeft meestal geen malus op je eigen jaren.
- Het maakt vooral uit als je na de lease weer een eigen auto wilt verzekeren of als er een tweede auto in het huishouden staat.
Wat gebeurt er met je schadevrije jaren bij private lease?
Schadevrije jaren zijn de jaren dat je geen schade hebt gemeld bij je autoverzekeraar. Hoe meer, hoe hoger de korting op de premie. Ze horen bij jou als persoon, niet bij de auto, en staan in Roy-data, het register waarin verzekeraars elkaars schadevrije jaren opzoeken.
Bij private lease verzekert de aanbieder de auto, vaak via een collectieve polis voor alle leaseauto's. Jij staat niet als verzekeringnemer geregistreerd. Daardoor gebeurt er twee dingen niet: je gebruikt je eigen schadevrije jaren niet, en je bouwt er tijdens de lease normaal gesproken geen bij op. Zit je vier jaar in een privateleaseauto, dan sta je daarna bij een eigen verzekeraar op hetzelfde aantal jaren als ervoor.
Wat er in het maandbedrag zit, lees je op wat zit er in private lease.
Vervallen je schadevrije jaren tijdens de lease?
Dat kan. Bij de meeste autoverzekeraars vervallen schadevrije jaren drie jaar nadat je autoverzekering is opgezegd. Een paar verzekeraars hanteren een kortere of langere termijn, bijvoorbeeld een jaar of vier jaar. Volgens Overstappen.nl staat de termijn die voor jou geldt in de polisvoorwaarden van je verzekeraar. Bij een private lease van vier of vijf jaar zit je dus al snel boven die grens.
Heb je 12 schadevrije jaren en rijd je vijf jaar privatelease zonder eigen verzekering, dan kunnen ze bij een eigen auto zijn vervallen. Je start dan met een veel hogere premie.
Kan de aanbieder dan iets voor je vastleggen?
Geven aanbieders een verklaring of leggen ze je jaren vast?
Dat verschilt per aanbieder. Een voorbeeld: Ayvens schrijft op zijn website dat het schadevrije jaren van een privateleaserijder alleen op verzoek vastlegt in Roy-data, zodat ze niet na twee of drie jaar vervallen. Je moet daarvoor zelf aanvragen, en de termijn is kort: tijdens de lease twee weken voor het einde van het contract, na afloop binnen twee weken. Zonder verzoek krijg je een standaard leaseverklaring.
Zo'n verklaring is een brief van de aanbieder over de periode dat je de auto reed en of er schade is geweest die niet op een ander is verhaald. Of een nieuwe verzekeraar je daarmee schadevrije jaren geeft, beslist die verzekeraar zelf. Sommige accepteren de verklaring, andere niet of maar deels. Zo'n verklaring is bovendien niet eeuwig bruikbaar, dus vraag hem op tijd aan.
Wat je kunt doen:
- Vraag vóór je tekent aan de aanbieder hoe die met schadevrije jaren omgaat en of je een verklaring krijgt.
- Vraag bij een eventuele latere overstap aan de nieuwe autoverzekeraar of die de verklaring accepteert en wat je dan aan korting krijgt.
- Bewaar de verklaring en je polisbladen van vóór de lease.
Maakt het uit als je schadevrije jaren hebt of negatieve?
Bij een eigen autoverzekering betaal je een hoge premie als je weinig of negatieve schadevrije jaren hebt. Bij private lease zit de verzekering in het maandbedrag van de aanbieder. Dat maakt private lease voor sommige mensen met een schadeverleden aantrekkelijk. Of een aanbieder je schadeverleden meeweegt bij de aanvraag of de prijs, verschilt per aanbieder en staat zelden op de website, dus vraag het na als je veel schade hebt gehad. Wat er gebeurt bij een afwijzing, lees je in private lease afgewezen.
Negatieve schadevrije jaren vervallen bij de meeste verzekeraars ook na ongeveer drie jaar zonder eigen autoverzekering, al kijken sommige verzekeraars vier of vijf jaar terug in Roy-data. Een lange lease kan je schadeverleden dus deels laten verlopen, maar reken er niet op.
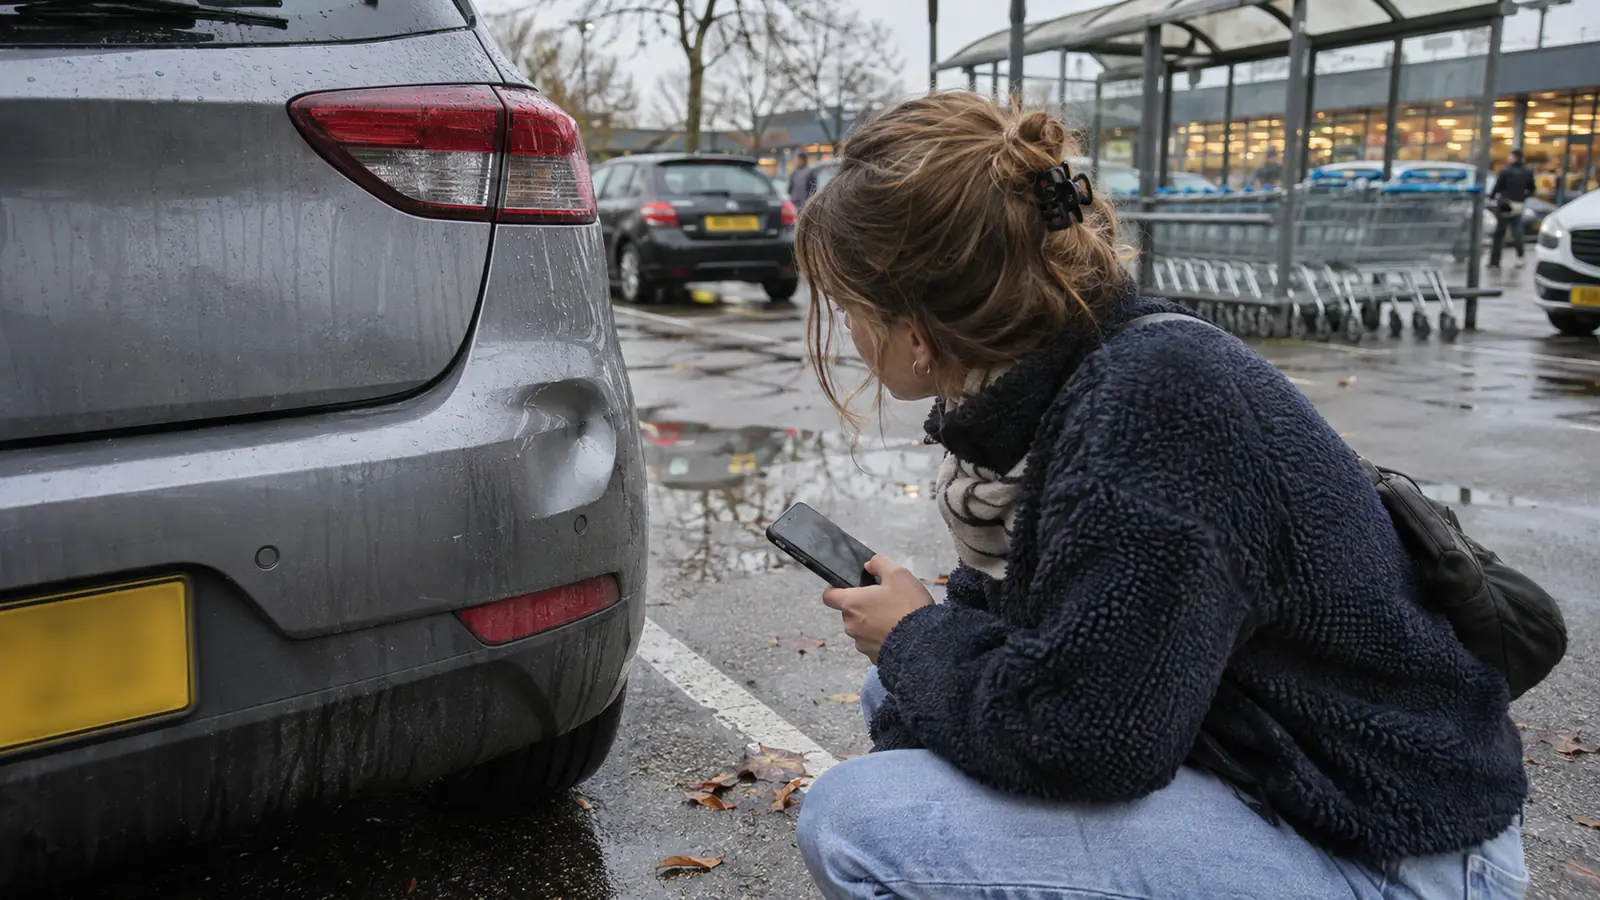
Wat gebeurt er met je jaren als je schade hebt tijdens de lease?
Heb je schade, dan betaal je het eigen risico. Bij aanbieders met het Keurmerk Private Lease is dat maximaal € 500 per schade. De hoogte en de regels staan in het eigen risico bij private lease.
Omdat jij geen verzekeringnemer bent, krijg je geen malus en daalt je eigen aantal schadevrije jaren niet. Eén kanttekening: staat er in een leaseverklaring dat er schade is geweest die niet op een ander is verhaald, dan kan een nieuwe verzekeraar daar rekening mee houden. Schade tijdens de lease kan dus invloed hebben op wat je later aan korting krijgt, afhankelijk van hoe de aanbieder en de nieuwe verzekeraar ermee omgaan.
Voor wie is dit belangrijk?
Het speelt vooral in drie situaties:
- Je wilt na de lease weer een eigen auto kopen of leasen met eigen verzekering. Dan wil je zo veel mogelijk jaren behouden.
- Er staat een tweede auto in het huishouden. Zolang je een eigen autoverzekering hebt lopen, vervallen je schadevrije jaren niet.
- Je hebt veel schadevrije jaren. Dan is een lange lease zonder vastlegging een reëel verlies.
Stap je na de lease zeker weer in een leaseauto, dan is er weinig te verliezen.
Kun je beter je eigen auto en verzekering aanhouden?
Heb je veel jaren en wil je ze bewaren, dan kun je een eigen auto verzekerd houden. Reken wel uit of dat meer kost dan je later aan korting wint. Hoe private lease zich in kosten tot kopen verhoudt, lees je in private lease of kopen. Meer over wat private lease inhoudt, lees je op wat is private lease.
Samengevat
Vraag aan de aanbieder of schadevrije jaren worden vastgelegd of dat je een verklaring krijgt, en vraag je nieuwe verzekeraar of die hem accepteert. Vraag het voordat je tekent, niet aan het eind van het contract. Alle regels rond schade en het eigen risico vind je in het eigen risico bij private lease.